

Kopsavilkums
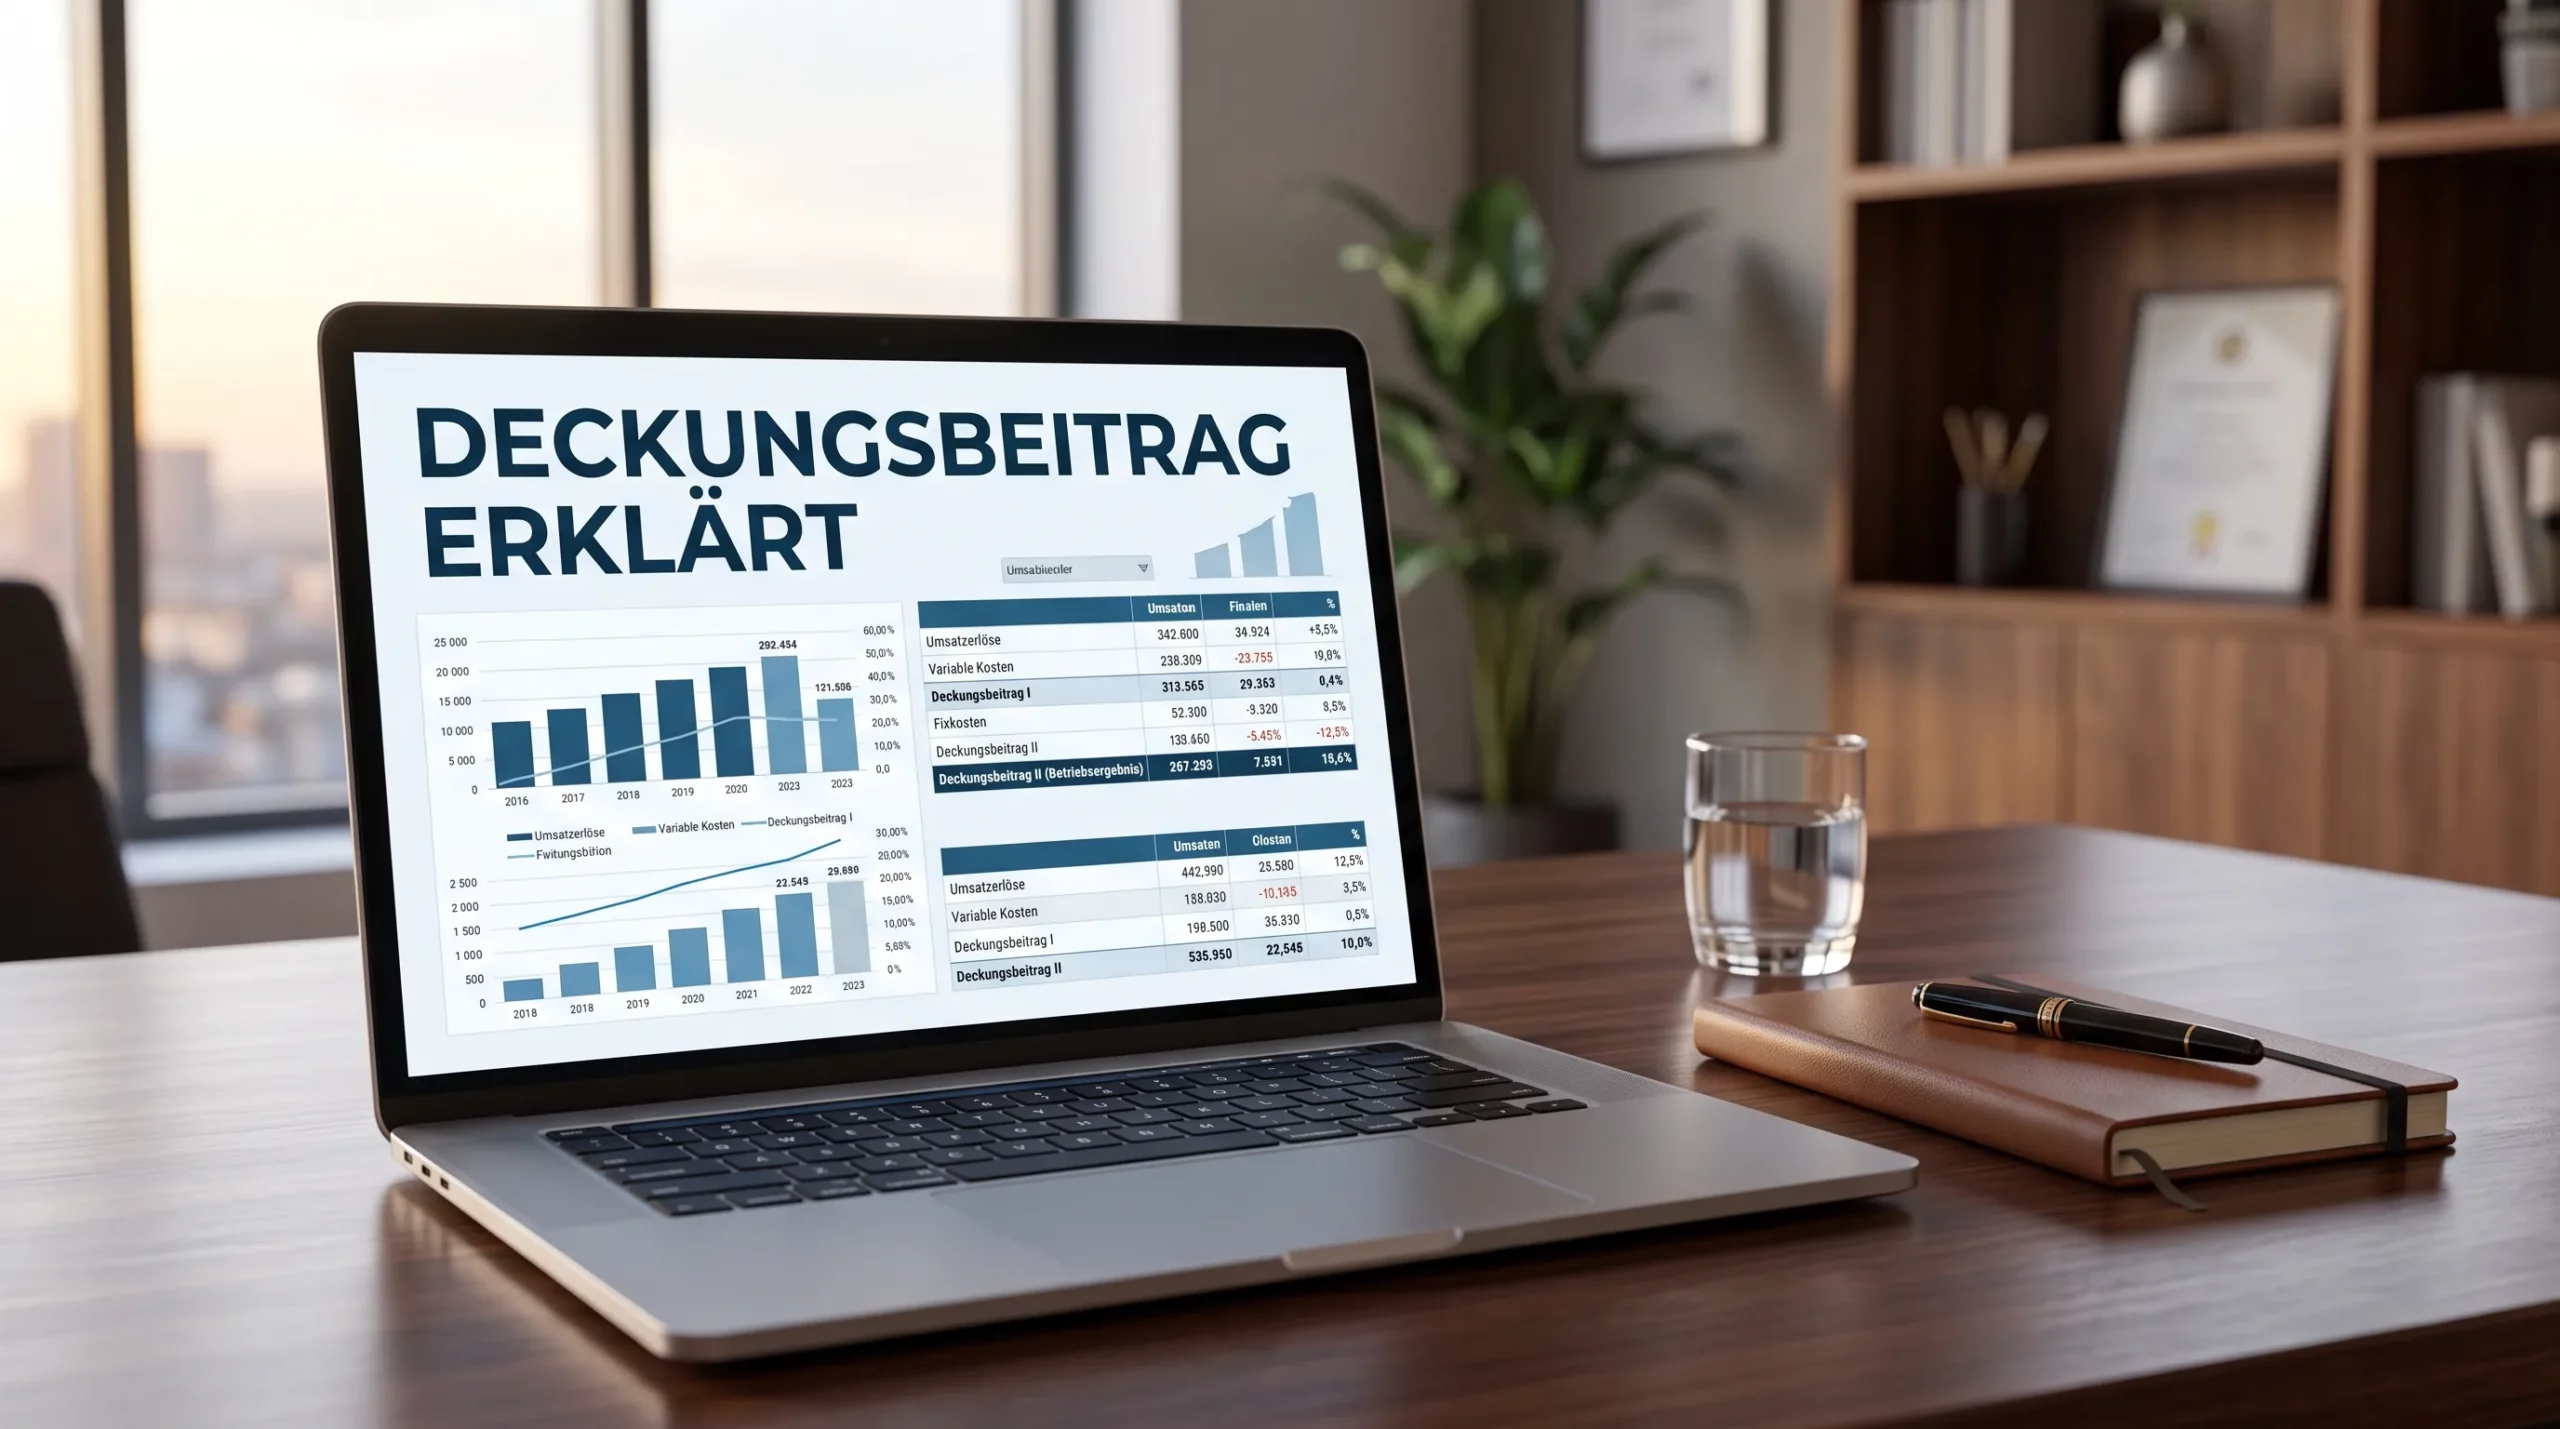
- Seguma marža (DB) parāda starpību starp gūtajiem ieņēmumiem un mainīgajām izmaksām.
- Šis rādītājs precīzi parāda summu, kas pieejama fiksēto izmaksu segšanai un operacionālās peļņas gūšanai.
- Vadības grāmatvedībā izšķir vienības seguma maržu atsevišķiem produktiem un kopējo seguma maržu visam ražošanas apjomam.
- Lūzuma punkts tiek sasniegts brīdī, kad seguma maržu summa pilnībā sedz uzņēmuma fiksētās izmaksas.
- Vienpakāpes maržas aprēķins atskaita tikai kopējās mainīgās izmaksas, savukārt daudzpakāpju aprēķins fiksētās izmaksas sadala pa produktu grupām un strukturālajām vienībām.
Definīcija un pamati: Kas ir seguma marža?
Seguma marža ir viens no svarīgākajiem rādītājiem uzņēmuma izmaksu un darbības aprēķinos. Praksē šis lielums parāda, cik daudz naudas no pārdotās preces vai pakalpojuma paliek pāri uzņēmuma fiksēto izmaksu segšanai. Tikai tad, kad visas fiksētās izmaksas ir segtas, katrs nākamais seguma maržas eiro veido uzņēmuma peļņu.
Kā vadības grāmatvedības rādītājs seguma marža veido daļējo izmaksu aprēķina pamatu. Pretstatā pilno izmaksu aprēķinam, produktam netiek piesaistītas visas uzņēmuma vispārējās izmaksas, bet tikai tās pozīcijas, kas tieši saistītas ar tā ražošanu vai pakalpojuma sniegšanu.
Vienības seguma marža pret kopējo seguma maržu
Stratēģiskajam kontrolingam ir būtiski nošķirt vienas vienības maržu no kopējā uzņēmuma rezultāta:
- Vienības seguma marža: Tiek aprēķināta kā pārdotās vienības cena mīnuss mainīgās izmaksas par vienību. Tā parāda viena produkta ienesīgumu.
- Kopējā seguma marža: Tiek iegūta, vienības maržu reizinot ar kopējo realizācijas vai ražošanas apjomu. Tā atspoguļo produkta kopējo devumu uzņēmuma rezultātā.
Izmaksu iedalījums: Mainīgās un fiksētās izmaksas uzmanības centrā
Precīzs seguma maržas aprēķins prasa visas uzņēmuma izmaksas konsekventi iedalīt mainīgajās un fiksētajās pozīcijās. Kopējās izmaksas iedalās divās pamatkategorijās:
- Mainīgās izmaksas: Ražošanas apjoma ietekmētās izmaksas, piemēram, izejvielas, materiāli, ražošanas darbinieku algas, iepakojums un transports.
- Fiksētās izmaksas: No ražošanas apjoma neatkarīgas izmaksas, piemēram, telpu noma, administrācijas algas, apdrošināšana un iekārtu nolietojums.
Mainīgo izmaksu loma ražošanā
Mainīgās izmaksas mainās tiešā atkarībā no noslodzes un ražošanas apjoma. Pieaugot ražošanas apjomam, proporcionāli palielinās izdevumi par materiāliem un izejvielām. Ja realizācijas apjoms samazinās, šie izdevumi attiecīgi sarūk.
Fiksēto izmaksu droša segšana
Fiksētās izmaksas rodas neatkarīgi no tā, cik daudz uzņēmums ražo vai pārdod. Ražotnes noma un štata darbinieku algas paliek nemainīgas. Fiksēto izmaksu pilnīga segšana ir galvenais operacionālās darbības mērķis, lai izvairītos no zaudējumiem.
Seguma maržas aprēķināšanas pamatformula
Aprēķina pamatā ir skaidra atņemšanas darbība. Kopējās seguma maržas formula ir:
Seguma marža = Ieņēmumi – Mainīgās izmaksas
Vienības aprēķinam formula ir šāda:
Vienības seguma marža (db) = Vienības pārdošanas cena (p) – Vienības mainīgās izmaksas (k_v)
Formulas sastāvdaļu skaidrojums
- Ieņēmumi: Kopējā naudas summa no preču vai pakalpojumu pārdošanas (cena reizināta ar apjomu).
- Mainīgās izmaksas: Tiešie izdevumi materiāliem un ražošanai.
- Seguma marža: Atlikums fiksēto izmaksu (nomas, administrācijas) segšanai.
Aprēķina soļi uzņēmumā
- Noteikt ieņēmumus: Aprēķināt produkta pārdošanas cenu un kopējo apgrozījumu.
- Apkopot mainīgās izmaksas: Saskaitīt visas ar ražošanu saistītās tiešās izmaksas.
- Aprēķināt starpību: Atņemt mainīgās izmaksas no ieņēmumiem.
- Noteikt maržas daļu: Izdalīt seguma maržu ar ieņēmumiem, lai iegūtu procentuālo rādītāju.
SEGUMA MARŽAS APRĒĶINA SVARĪGĀKIE RĀDĪTĀJI
Starpība starp vienības pārdošanas cenu un mainīgajām izmaksām.
Vienības marža, reizināta ar kopējo realizācijas apjomu.
Seguma maržas procentuālā daļa no apgrozījuma.
Pārdošanas apjoms, kurā seguma marža sedz fiksētās izmaksas.
Seguma marža attiecībā pret ierobežotā resursa izmantošanu.
Vienpakāpes seguma maržas aprēķins praksē
Vienpakāpes seguma maržas aprēķins ir vienkāršākā daļējo izmaksu aprēķina forma. Šajā metodē no produktu ieņēmumiem tiek atskaitītas tikai mainīgās izmaksas.
Struktūra un darba princips (SM 1)
Šī aprēķina rezultāts ir Seguma marža 1 (SM 1). Visu produktu maržas tiek summētas, veidojot uzņēmuma kopējo seguma maržu. No šīs summas vienā solī tiek atskaitītas kopējās fiksētās izmaksas, iegūstot gala darbības rezultātu (peļņu vai zaudējumus).
Šī metode ir piemērota ātrai lēmumu pieņemšanai par papildu pasūtījumiem vai īstermiņa cenu zemākās robežas noteikšanai.
Daudzpakāpju seguma maržas aprēķins sarežģītiem produktiem
Lai pieņemtu stratēģiskus lēmumus, ar vienpakāpes aprēķinu bieži vien nepietiek. Daudzpakāpju seguma maržas aprēķins sadala fiksētās izmaksas pa līmeņiem, piesaistot tās to rašanās vietai.
Fiksēto izmaksu sadalījums no SM 1 līdz SM 4
- SM 1 (Vienības marža): Ieņēmumi mīnuss mainīgās izmaksas.
- SM 2 (Produkta marža): SM 1 mīnuss konkrētā produkta fiksētās izmaksas (piemēram, speciālās iekārtas vai reklāma).
- SM 3 (Produktu grupas marža): SM 2 mīnuss visas produktu grupas fiksētās izmaksas.
- SM 4 (Departamenta marža): SM 3 mīnuss struktūrvienību vai departamentu fiksētās izmaksas.
Šī metode ļauj vadībai precīzi redzēt, kuri produkti pēc savu tiešo fiksēto izmaksu segšanas dod pozitīvu devumu uzņēmuma vispārējo izmaksu segšanā.
| Pakāpe / Rādītājs | Aprēķina solis | Nozīme kontrolingā |
|---|---|---|
| SM 1 (Vienības marža) | Ieņēmumi – Mainīgās izmaksas | Atlikums tiešo produkta fiksēto izmaksu segšanai. |
| SM 2 (Produkta marža) | SM 1 – Produkta tiešās fiksētās izmaksas | Produkta devums produktu grupas fiksēto izmaksu segšanai. |
| SM 3 (Produktu grupas marža) | SM 2 – Grupas fiksētās izmaksas | Produktu grupas rezultāts pirms vispārējo izmaksu atskaitīšanas. |
| Darbības rezultāts | SM 3 – Vispārējās fiksētās izmaksas | Perioda gala operacionālā peļņa vai zaudējumi. |
Lūzuma punkta analīze kontrolingā
Svarīga seguma maržas pielietojuma joma ir lūzuma punkta analīze. Tā parāda pārdošanas apjomu, pie kura uzņēmums sasniedz pašizmaksas līmeni.
Lūzuma punkta aprēķins
Lūzuma punkts ir sasniegts, kad kopējie ieņēmumi precīzi sedz kopējās izmaksas, un peļņa ir nulle. Formula ir šāda:
Lūzuma punkta apjoms = Fiksētās izmaksas / Vienības seguma marža
Stratēģiskie lēmumi, balstoties uz analīzi
Ja produkta vienības seguma marža ir 50 eiro un ražošanas līnijas fiksētās izmaksas ir 100 000 eiro, lūzuma punkts ir tieši 2 000 vienību (100 000 dalīts ar 50). Katra nākamā pārdotā vienība virs šī apjoma dod tiešu peļņu vienības maržas apmērā.
Pielietojums kontrolingā: Cenu veidošana un sortimenta optimizācija
Kontrolingā seguma marža kalpo kā vadības instruments cenu noteikšanai un sortimenta plānošanai.
Kurš produkts dod lielāko devumu?
Uzņēmumiem ar plašu produktu klāstu regulāri jāvērtē, kurus produktus attīstīt un kurus izņemt no apgrozības. Produkti ar negatīvu SM 1 nesedz pat savas mainīgās izmaksas, un to ražošana nekavējoties jāpārskata.
Jaudas ierobežojumu pārvaldība
Ražošanas jaudu ierobežojumu gadījumā lēmumu pieņemšanā izmanto relatīvo seguma maržu (seguma marža uz ierobežotā resursa izmantošanas stundu). Tas parāda, kā visefektīvāk izmantot pieejamās iekārtas uzņēmuma kopējā rezultāta maksimizēšanai.
 AUTOMATIZĒJIET SEGUMA MARŽAS APRĒĶINU
Precīza produktu un cenu analīze: Izmantojiet mūsdienīgas kontrolinga programmatūras daudzpakāpju maržas aprēķiniem reāllaikā.
PIETEIKTIES KONSULTĀCIJAIBiežāk uzdotie jautājumi (BUJ / FAQs)
Kāda ir starpība starp seguma maržu un peļņu?
Seguma marža no ieņēmumiem atskaita tikai mainīgās izmaksas. Peļņa tiek iegūta tikai pēc tam, kad no kopējās seguma maržas atskaitītas arī visas fiksētās izmaksas.
Kāpēc seguma marža ir svarīga cenu veidošanā?
Tā nosaka absolūto cenas zemāko robežu. Īstermiņā cena nedrīkst būt zemāka par mainīgajām izmaksām (SM = 0). Ilgtermiņā cenai jāsedz arī fiksētās izmaksas.
Ko parāda augsts seguma maržas īpatsvars?
Augsts rādītājs liecina, ka liela daļa ieņēmumu paliek pāri fiksēto izmaksu segšanai un peļņas veidošanai, kas liecina par augstu operacionālo efektivitāti.