

Svarīgākais īsumā
- Pamatprincips: Izmaksu un ieguvumu analīze (KNA vai CBA) ir vadības lēmumu pieņemšanas instruments, kas sistemātiski salīdzina visas projekta finansiālās un nemateriālās izmaksas un ieguvumus.
- Mērķis: Nodrošina uzņēmuma vadītājiem stabilu, uz datiem balstītu pamatu, lai objektīvi novērtētu stratēģiskās alternatīvas, optimizētu resursu sadali un novērstu nepareizus ieguldījumus.
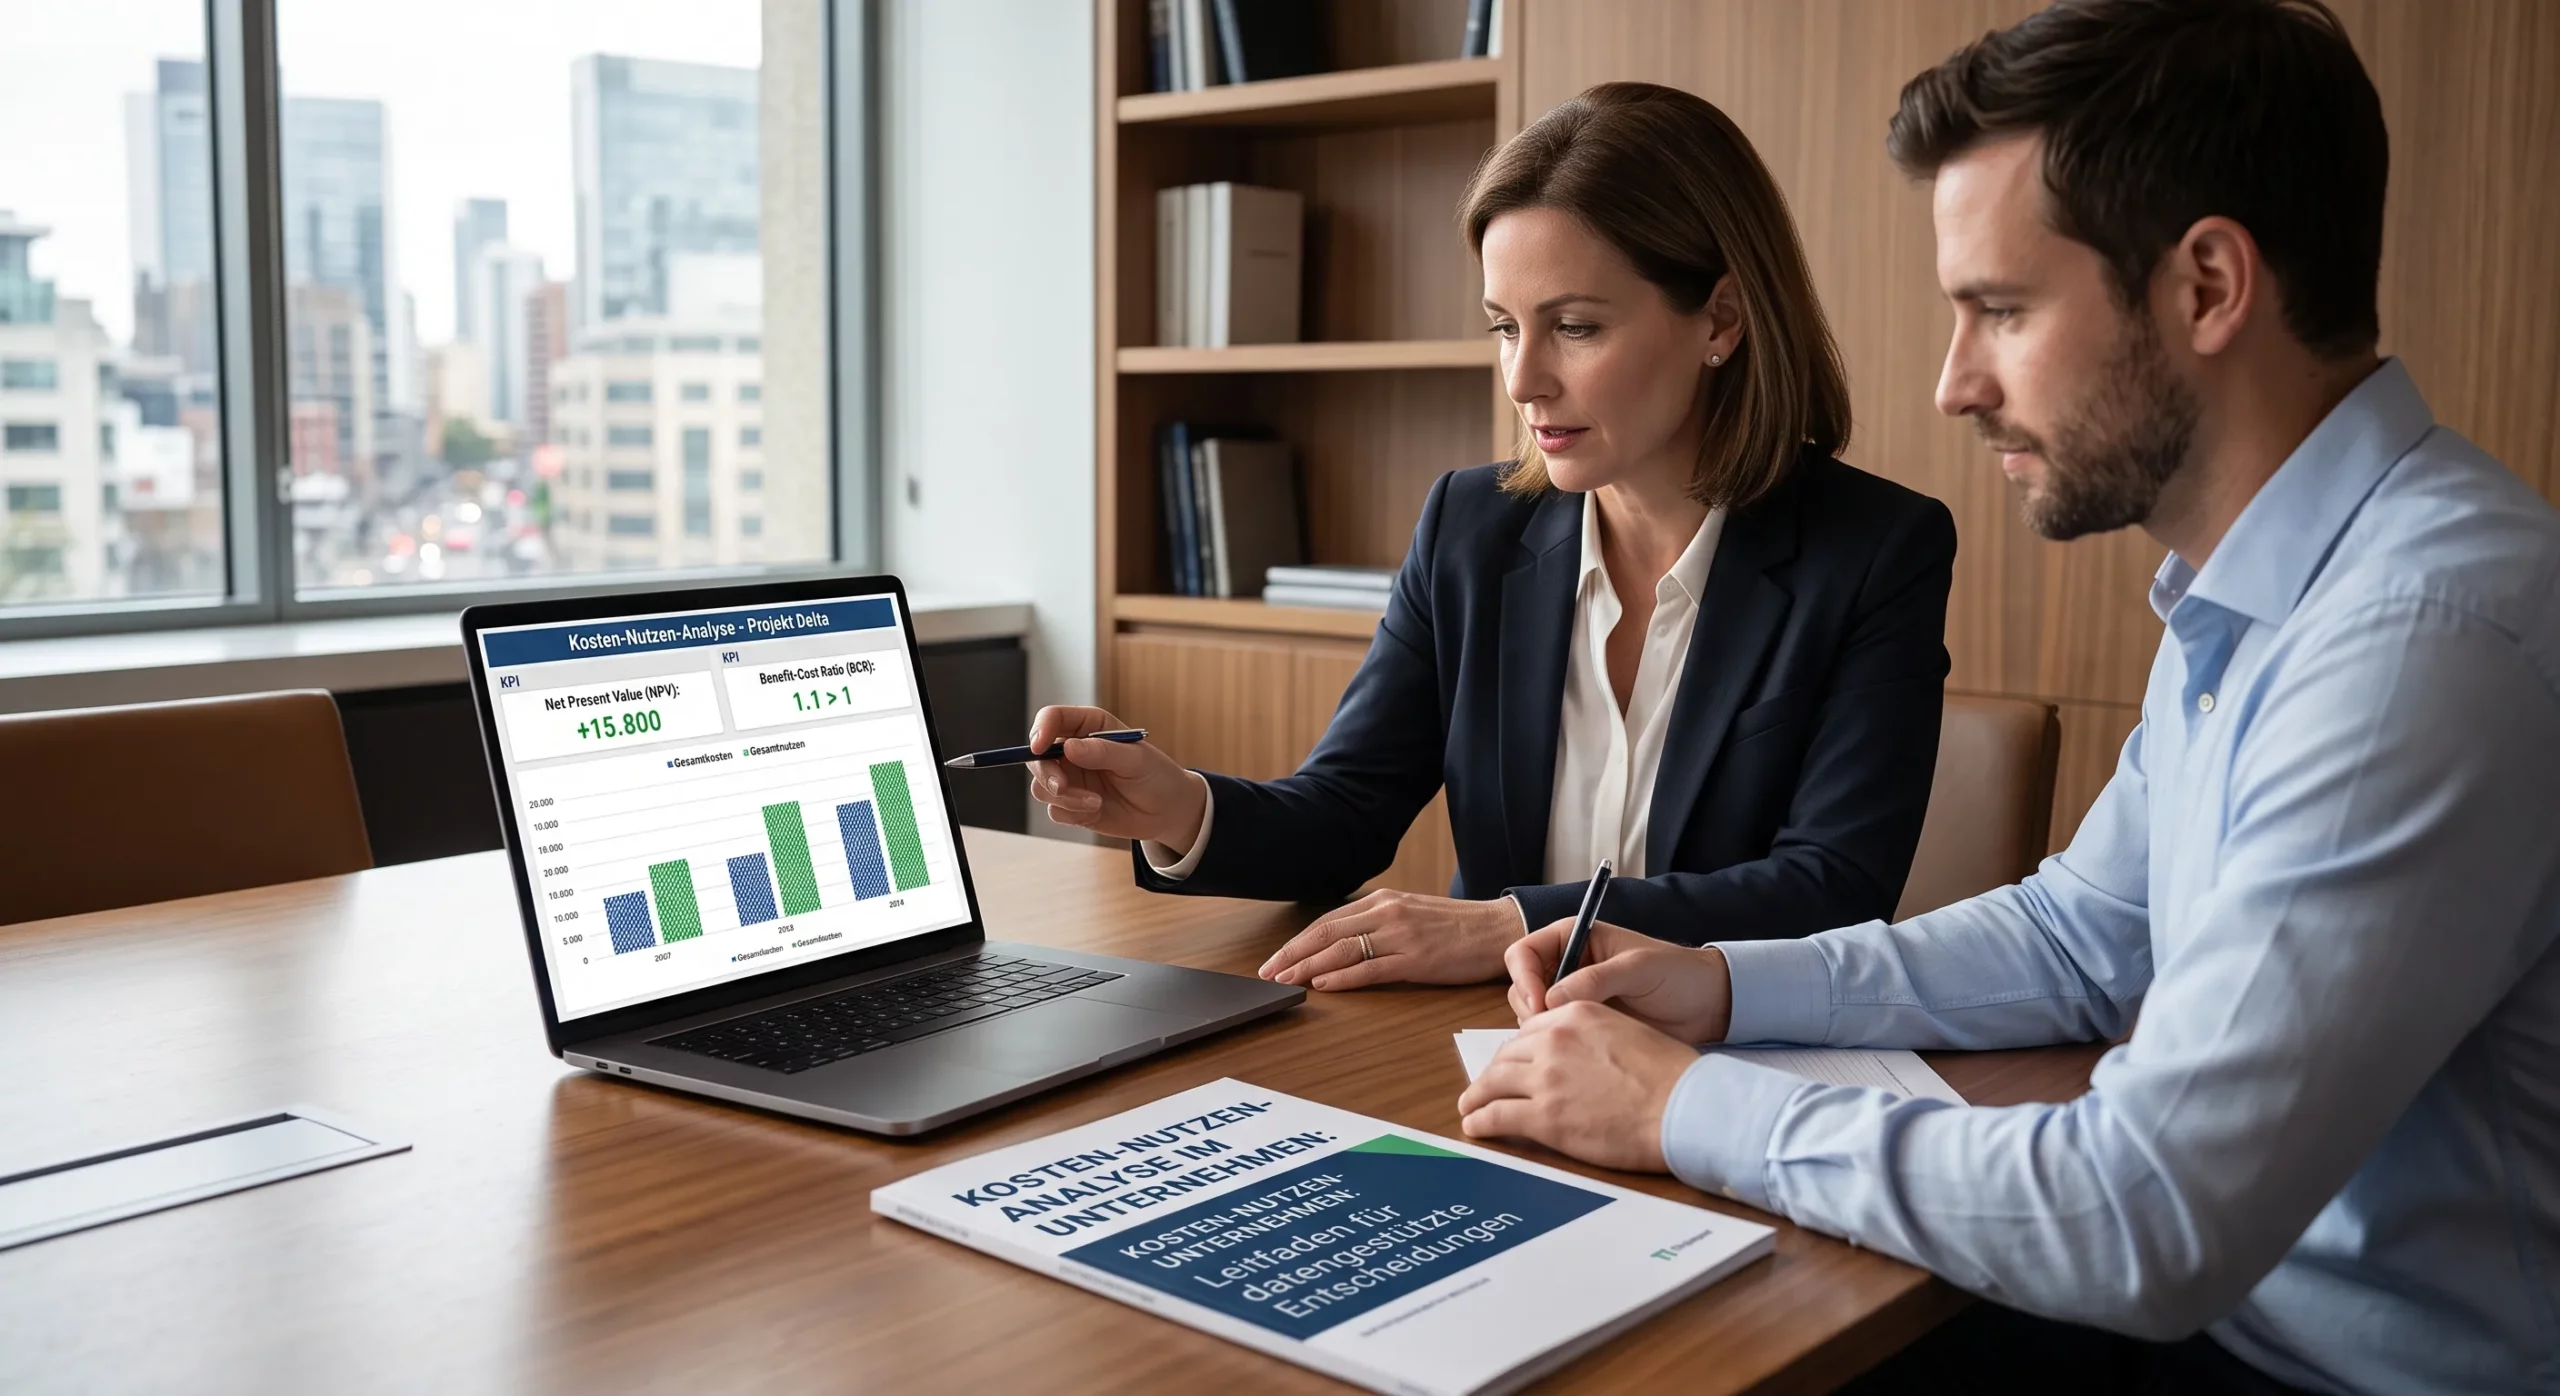
- Finanšu precizitāte: Nākotnes naudas plūsmas tiek diskontētas uz pašreizējo vērtību, izmantojot tādas metodes kā tīrā pašreizējā vērtība (NPV) un ieguvumu-izmaksu attiecība (BCR).
- Metodoloģiskā drošība: Integrēta jutīguma analīze aizsargā pret prognožu kļūdām, savukārt skaidri novērtēšanas kritēriji caurredzami atspoguļo nemateriālos faktorus un riskus.
Kas ir izmaksu un ieguvumu analīze? Definīcija un uzņēmējdarbības pamati
Izmaksu un ieguvumu analīze (KNA/CBA) ir aprēķinu un analītiskā metode finanšu vadībā. Tās mērķis ir sistemātiski fiksēt un novērtēt plānotā ieguldījuma, projekta vai stratēģiskā pasākuma finansiālo un kvalitatīvo vērtību. Uzmanības centrā ir pamatjautājums: Vai paredzamais ieguvums pārsniedz nepieciešamās izmaksas?
Uzņēmumu praksē šī analīze kalpo kā centrālais instruments stratēģisku lēmumu pieņemšanai. Tā pārvērš sarežģītas projekta ieceres salīdzināmos un uz rādītājiem balstītos rezultātos.
Vēsturiskā izcelsme: No Žila Dipuī līdz mūsdienu kontrolingam
Metodes saknes meklējamas 19. gadsimtā. Franču inženieris un ekonomists Žils Dipuī (Jules Dupuit) 1848. gadā pirmo reizi izstrādāja patērētāju ieguvumu koncepciju, lai novērtētu valsts infrastruktūras projektu ienesīgumu.
- gadsimtā šī pieeja tika tālāk attīstīta ASV un nostiprināta likumdošanā. Šodien tā ir kļuvusi par neaizvietojamu standarta rīku B2B uzņēmumu investīciju kontrolingā un stratēģiskajā vadībā.
Pamatprincips: Izmaksu un ieguvumu pretstatīšana
Analīzes pamatmodelis balstās uz divu galveno komponentu pretstatīšanu visā projekta dzīves ciklā:
Analīze neaprobežojas tikai ar tiešajiem izdevumiem. Pilnīga KNA ņem vērā visas tiešās, netiešās, nemateriālās un laika gaitā radītās sekas.
Kāpēc izmaksu un ieguvumu analīze ir būtiska vadītājiem
Uzņēmumu vadītāji pastāvīgi saskaras ar izaicinājumu sadalīt ierobežotos finansiālos un personāla resursus iniciatīvām, kas solās sniegt visaugstāko vērtību. Analīze nodrošina tam nepieciešamo objektīvo satvaru.
Investīciju lēmumu objektivizācija
Subjektīvs viedoklis vai atsevišķu nodaļu spiediens bieži izraisa nepareizu kapitāla sadali. Analīze rada objektīvu, uz datiem balstītu diskusiju pamatu. Pieprasot dokumentēt un kvantificēt visus pieņēmumus, izmaksas un ieguvumus, lēmumi kļūst pārredzami un izsekojami.
Resursu sadales optimizācija un risku samazināšana
Katrs ieguldījums piesaista kapitālu un darba laiku. Salīdzinot dažādas rīcības alternatīvas, analīze palīdz noteikt prioritātes portfeļa vadībā. Turklāt tā laicīgi atklāj iespējamos riskus un zaudējumu avotus.
Izmaksu kategoriju sistemātiska klasifikācija
Precīza analīzes veikšana prasa skaidru visu izmaksu kategoriju nošķiršanu. Nepietiek tikai ar sākotnējo iegādes izmaksu izvērtēšanu.
Tiešās izmaksas pret netiešajām izmaksām
- Tiešās izmaksas: Izdevumi, kas tieši attiecināmi uz konkrētu projektu (piemēram, programmatūras licences, konsultantu honorāri, aparatūra, projekta komandas algas).
- Netiešās izmaksas: Uzņēmuma izdevumi, kas nav radušies tikai projekta dēļ, bet ko tas ietekmē (piemēram, administratīvās izmaksas, telpu noma, īslaicīgs efektivitātes zudums ieviešanas laikā).
Nemateriālās izmaksas un alternatīvās izmaksas
- Nemateriālās izmaksas: Izmaksas, kuras ir grūti novērtēt naudas izteiksmē, bet kurām ir reāla ietekme (piemēram, darbinieku nenoteiktība pārmaiņu laikā, īslaicīgs kvalitātes zudums).
- Alternatīvās izmaksas (Opportunitätskosten): Nepieņemtie ieņēmumi vai ieguvumi, kas rodas, izvēloties opciju A, nevis nākamo labāko alternatīvu B.
Ieguvumu veidu fiksēšana un monetārā novērtēšana
Ieguvumu pusē ir jāidentificē visi pozitīvie efekti un jāpiešķir tiem reālistiska monetārā vērtība.
Taustāms (monetārs) ieguvums
Taustāms ieguvums ir tieši mērāms un uzreiz atspoguļojas uzņēmuma finanšu rādītājos:
- Tiešs apgrozījuma pieaugums
- Izmaksu samazināšana, optimizējot procesus un automātiku
- Laika ietaupījums, ko var pārvērst ietaupītajās darba stundās
Netaustāms (nemateriāls) ieguvums
Nemateriālais ieguvums nav tieši redzams rēķinos, taču būtiski veicina uzņēmuma ilgtermiņa panākumus:
- Klientu apmierinātības un lojalitātes pieaugums
- Zīmola tēla un tirgus pozīcijas uzlabošanās
- Darbinieku apmierinātība
- Augstāka datu kvalitāte un atbilstība
Lai apstrādātu šos ieguvumus, tiek izmantotas aizstājējvērtības vai ēnu cenas.
Izmaksu un ieguvumu analīzes galvenie rādītāji
Parāda projekta absolūto vērtības pieaugumu šodienas naudas vienībās, ņemot vērā diskontētās naudas plūsmas.
Diskontēto ieguvumu attiecība pret diskontētajām izmaksām. Vērtība virs 1,0 norāda uz rentabilitāti.
Nosaka precīzu laika posmu, kurā kumulatīvie ieņēmumi pilnībā sedz sākotnējās investīcijas.
Parāda diskonta likmi, pie kuras investīciju tīrā pašreizējā vērtība ir vienāda ar nulli.
Procentu likme (piemēram, WACC), ko izmanto nākotnes naudas plūsmu diskontēšanai, lai atspoguļotu alternatīvās izmaksas.
Finanšu matemātiskās metodes: Diskontēšana un tīrā pašreizējā vērtība (NPV)
Tā kā izmaksas un ieguvumi rodas dažādos laika posmos, nākotnes naudas summas nedrīkst tieši saskaitīt ar šodienas vērtībām. Nākotnes naudas plūsmas ir jādiskontē.
Tīrās pašreizējās vērtības formula un diskonta likme
Tīrā pašreizējā vērtība (NPV) ir mūsdienu izmaksu un ieguvumu analīzes finanšu kodols. Tā aprēķina visu diskontēto nākotnes ieņēmumu un izdevumu summu.
Kur:
- Rt: Ieņēmumi / ieguvumi gadā t
- Ct: Izdevumi / izmaksas gadā t
- r: Diskonta likme (WACC)
- t: Laika periods (gads 0, 1, 2, …, n)
- n: Kopējais projekta ilgums gados
Pozitīva tīrā pašreizējā vērtība (NPV > 0) norāda, ka projekts ir ekonomiski rentabls. Negatīva vērtība liecina, ka pasākums nesedz kapitāla izmaksas.
Ieguvumu un izmaksu attiecība (Benefit-Cost Ratio)
Papildus NPV izmanto ieguvumu un izmaksu attiecību (BCR):
- Ja BCR > 1, diskontētie ieguvumi pārsniedz diskontētās izmaksas.
- Ja BCR < 1, projekts ir nerentabls.
Soli pa solim rokasgrāmata: Analīzes veikšana
Profesionāla analīze seko skaidram procesam, lai garantētu uzticamus rezultātus.
1. solis: Projekta apjoma un mērķa definēšana
Vispirms tiek precīzi noteikti ietvari. Kas tiks novērtēts? Kādas ir alternatīvas? Kāds laika periods tiek izmantots?
2. solis: Visu izmaksu un ieguvumu pilnīga identifikācija
Projekta komanda apkopo visus izdevumus un ieņēmumus, sistemātiski uzskaitot tiešos, netiešos un nemateriālos faktorus.
3. solis: Monetārā novērtēšana un laika rindas izveide
Visiem pozīcijām tiek piešķirtas monetārās vērtības. Dati tiek sakārtoti laika matrica (no 0. līdz n gadam).
4. solis: Diskontēšana un NPV aprēķins
Izmantojot noteikto diskonta likmi, nākotnes naudas plūsmas tiek diskontētas. Tiek aprēķināti NPV, BCR un atmaksāšanās periods.
5. solis: Jutīguma analīzes veikšana
Jutīguma analīze pārbauda rezultātu stabilitāti. Kas notiek, ja izmaksas pieaug par 15% vai ieguvumi kavējas? Dažādu scenāriju pārbaudīšana atklāj kritiskos riskus.
6. solis: Kišvērtējums un rekomendācija lēmumu pieņēmējiem
Rezultāti tiek apkopoti ziņojumā. Pieņēmumi, rādītāji un riski tiek caurspīdīgi dokumentēti.
Salīdzinājums: Izmaksu-ieguvumu analīze pret Derīguma vērtības analīzi
Praksē dažādas novērtēšanas metodes bieži tiek jauktas.
| Novērtēšanas metode | Mērvienība | Galvenais mērķis | Labākais B2B pielietojums |
|---|---|---|---|
| Izmaksu un ieguvumu analīze (KNA) | Monetārā (Eiro / Valūta) | Neto finansiālās vērtības pieauguma noteikšana (NPV/ROI) | Stratēģiskie investīciju lēmumi, programmatūras iegāde, infrastruktūra |
| Derīguma vērtības analīze (NWA) | Punkti / Svērtā vērtība | Daudzdimensiju nemonetāro kritēriju sistemātiska salīdzināšana | Piegādātāju izvēle, funkciju salīdzinājums, atrašanās vietas izvēle |
| Izmaksu efektivitātes analīze (KWA) | Izmaksas pret fizisko ietekmi | Lētākās opcijas noteikšana konkrēta mērķa sasniegšanai | Mārketinga kampaņas (Cost per Lead), drošības pasākumi, atbilstība |
Kad izmantot derīguma vērtības analīzi (NWA)?
Derīguma vērtības analīzi izmanto, ja mērķi ir nemonetāri un monetizācija nav iespējama. Opcijas tiek novērtētas pēc svērtajiem kritērijiem punktu skalā.
Izmaksu efektivitātes analīzes (KWA) pielietojums
Izmaksu efektivitātes analīze attiecina monetārās izmaksas pret nemonetāru fizisko ietekmi (piemēram, “izmaksas par iegūto klientu”).
Praktisks piemērs: Programmatūras ieviešanas analīze
Apskatīsim vidēja izmēra B2B uzņēmumu, kas vērtē jaunas biznesa analītikas programmatūras ieviešanu.
Sākotnējā situācija un pieņēmumi
- Laika periods: 3 gadi
- Diskonta likme (r): 8% gadā
- 0. gads (Investīcijas): Licences un konsultācijas: 120 000 €; Iekšējās izmaksas: 30 000 €. Kopā C0 = 150 000 €.
- 1.–3. gads (Uzturēšana): Licences un atbalsts C1..3 = 20 000 € gadā.
- Ieguvumi (1.–3. gads): Atskaišu laika ietaupījums: 60 000 € / gadā; Kļūdu novēršana: 30 000 € / gadā. Kopā R1..3 = 90 000 € gadā.
Aprēķins un lēmums
- Tīrā naudas plūsma gadā (Rt − Ct):
- gads: −150 000 €
- gads: 90 000 € − 20 000 € = +70 000 €
- gads: 90 000 € − 20 000 € = +70 000 €
- gads: 90 000 € − 20 000 € = +70 000 €
- Diskontēšana (pie r = 8%):
- PV 0. gads: −150 000 €
- PV 1. gads: 70 000 / (1 + 0,08)1 = 64 815 €
- PV 2. gads: 70 000 / (1 + 0,08)2 = 60 014 €
- PV 3. gads: 70 000 / (1 + 0,08)3 = 55 568 €
- Tīrā pašreizējā vērtība (NPV):
- NPV = −150 000 + 64 815 + 60 014 + 55 568 = +30 397 €
- NPV = −150 000 + 64 815 + 60 014 + 55 568 = +30 397 €
Rezultāts: NPV ir izteikti pozitīvs (+30 397 €). Investīcija ir ekonomiski izdevīga.
Praktisko izaicinājumu un kļūdu novēršana
Uzņēmumiem jāapzinās biežākās kļūdas. Projekta atbalstītāji bieži mēdz pārvērtēt ieguvumus un par zemu novērtēt riskus. Obligāts neatkarīgs kontrolings un jutīguma analīze palīdz novērst šo subjektivitāti. Nepietiekama datu kvalitāte var novest pie kļūdainām prognozēm.
Mūsdienu rīki un programmatūra
Klasiskās izklājlapas (Excel) ātri sasniedz savas robežas sarežģītos projektos. Mūsdienu biznesa gadījumu rīki un KNA programmatūra automatizē rādītāju aprēķinus un nodrošina scenāriju analīzi realitātē. Analīzes integrēšana BI sistēmās (piemēram, Qlik vai Corporate Planner) ļauj nepārtraukti sekot līdzi investīciju ROI.
 OPTIMIZĒJIET UZ DATIEM BALSTĪTUS INVESTĪCIJU LĒMUMUS
Pamatota vadība minējumu vietā: Uzticiet savu investīciju projektu un programmatūras ieviešanas novērtēšanu Trusted Decisions kontrolinga un datu stratēģijas ekspertiem. Mēs palīdzēsim ieviest ticamus KNA modeļus un automatizētus ROI informācijas paneļus.
PIETIEKTIES KONSULTĀCIJAI NOWBiežāk uzdotie jautājumi (FAQ)
Kad analīze ir pozitīva?
Analīze ir pozitīva, ja aprēķinātā tīrā pašreizējā vērtība ir lielāka par nulli (NPV > 0) vai ieguvumu un izmaksu attiecība pārsniedz 1,0 (BCR > 1).
Kāda ir atšķirība starp izmaksu-ieguvumu un derīguma vērtības analīzi?
Izmaksu un ieguvumu analīzē izmaksas un ieguvumi tiek novērtēti naudā. Derīguma vērtības analīzē kritēriji tiek vērtēti pēc punktu sistēmas.
Kā rīkoties ar nemateriālajām izmaksām?
Tās tiek monetizētas, izmantojot aizstājējindikatorus. Ja tas nav iespējams, tās tiek caurredzami dokumentētas kā kvalitatīvie faktori.
Secinājums: KNA kā ilgtspējīgu panākumu pamats
Izmaksu un ieguvumu analīze ir stratēģiskais kompass investīciju lēmumiem, nodrošinot ilgtspējīgu uzņēmuma vērtības pieaugumu.
Secinājums: Izmaksu un ieguvumu analīze kā ilgtspējīgu uzņēmuma panākumu pamats
Izmaksu un ieguvumu analīze ir daudz vairāk nekā tikai matemātisks vingrinājums kontrolingā: tā ir stratēģiskais kompass kapitāla sadalei un pamatotiem projekta lēmumiem. Pārveidojot sarežģītas rīcības alternatīvas skaidros, diskontētos finanšu rādītājos un vienlaikus izgaismojot kvalitatīvos faktorus, tā dod iespēju lēmumu pieņemējiem mērķtiecīgi izmantot resursus. Tie, kuri pārvalda šo metodoloģiju, ierobežo riskus ar jutīguma analīzi un izmanto mūsdienīgus programmatūras rīkus, rada pamatu ilgtspējīgai ekonomiskās vērtības izaugsmei uzņēmumā.